预见2022 《2022年中国计算机系统集成行业全景图谱》(附市场规模、竞争格局及发展前景)
一、行业概述
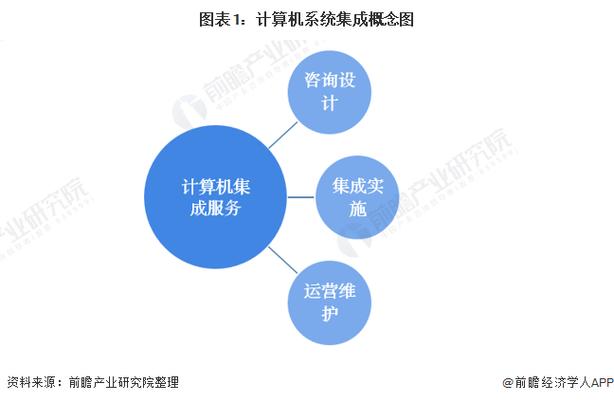
计算机系统集成是指根据用户需求,将计算机硬件、网络设备、系统软件、工具软件和应用软件等有机结合,构建一个完整、可靠、经济、高效的信息系统的过程。作为信息技术服务的重要组成部分,系统集成服务涵盖咨询设计、系统开发、集成实施、运维服务等全生命周期。
随着云计算、大数据、物联网、人工智能等新一代信息技术的快速发展,系统集成行业正经历深刻变革,从传统的“硬件+软件”模式向“云+网+端”一体化服务转型。2022年,在数字中国建设加速和产业数字化转型需求的推动下,行业迎来新的发展机遇。
二、市场规模
根据前瞻产业研究院数据显示,2021年中国计算机系统集成市场规模约为1.36万亿元,同比增长10.2%。预计2022年市场规模将达到1.5万亿元,增速保持在10%左右。市场增长主要受益于政务、金融、电信、制造、能源等重点行业信息化投入的持续增加,以及“新基建”政策的带动效应。
从细分领域看,软件集成服务占比最大,约为45%;硬件集成服务占比30%;运维及咨询服务占比25%。随着企业上云进程加快,云集成服务成为增长最快的细分方向,2021-2022年增速超过20%。
三、竞争格局
中国计算机系统集成市场参与主体众多,竞争较为充分,市场集中度较低。主要企业可分为三类:
- 头部综合服务商:如中国软件、东华软件、太极股份、神州数码等,具备全链条服务能力和大型项目经验,在政务、金融等领域优势明显。
- 行业解决方案商:如恒生电子、用友网络、宝信软件等,聚焦特定行业,提供深度定制的集成解决方案。
- 区域及中小企业:数量庞大,主要服务于地方中小型项目,价格竞争激烈。
2021年,前五大企业市场份额合计不足15%,市场整体呈现“大市场、小企业”的特征。但随着客户对综合服务能力要求提高,头部企业凭借技术、资质和品牌优势,市场份额逐步提升,行业整合趋势初现。
四、发展趋势与前景
1. 云化与智能化转型:系统集成正从传统IT架构向云原生、微服务架构演进,集成服务日益软件化、平台化。AIops(智能运维)、低代码开发等新技术推动服务模式创新。
2. 行业深耕与场景落地:在政务、金融、医疗、教育等领域,集成商需要深入理解业务场景,提供“技术+业务”融合的一体化解决方案。
3. 安全可信成为核心要求:在信创产业推动下,国产化软硬件集成需求爆发,具备自主可控能力的集成商将获得先发优势。
4. 服务化与运营化:从一次性项目交付向长期运营服务转变,运维服务、SaaS订阅等持续性收入占比逐步提高。
5. 生态合作与产业链协同:集成商与云厂商、软件开发商、硬件供应商构建生态联盟,共同拓展市场。
展望2022年及中国计算机系统集成行业将继续保持稳健增长,预计到2025年市场规模有望突破2万亿元。在数字经济浪潮下,具备核心技术能力、行业know-how和生态整合能力的集成商将脱颖而出,行业将加速向高质量、高价值方向升级。
五、
2022年是中国计算机系统集成行业深化转型的关键一年。面对技术变革和市场竞争,企业需加强自主研发,提升云化、智能化服务能力,深耕行业场景,构建合作生态,以在千亿级市场中占据有利位置。前瞻产业研究院将持续关注行业动态,为读者提供最新洞察。
如若转载,请注明出处:http://www.yqyb365.com/product/39.html
更新时间:2026-10-28 04:18:50